劳动保护支出中劳动保护用品的合规条件
劳动保护支出中的劳动保护用品,通常需要同时符合以下条件,相关支出才更可能被认定为合理的劳动保护支出:
- 确因工作需要:用品应与职工从事的岗位、作业环境及劳动条件直接相关,属于保护劳动者安全健康所必需,而不是普遍性福利或与工作无关的消费。
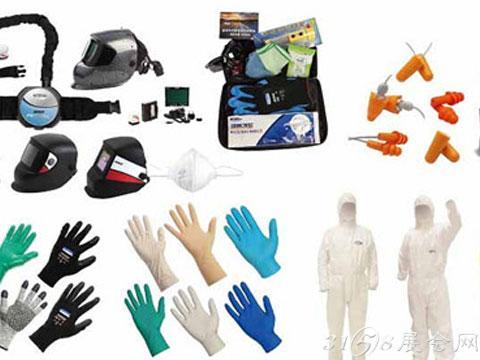
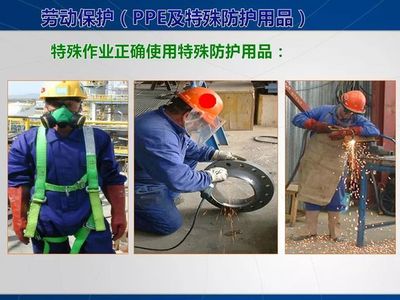
- 属于劳动防护用品范围:一般应限于安全帽、防护手套、防护服、防毒面具、护目镜、防滑鞋、耳塞等具有防护功能的用品,而非普通服装、化妆品、日用品等。
- 符合国家或行业标准:涉及特种劳动防护用品的,应符合相应标准并按规定配备、使用;采购时应关注产品合格证明、标识等合规要求。
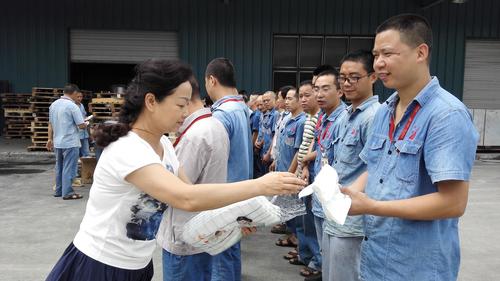
- 由单位统一配备或发放:通常应由用人单位根据岗位需要统一采购、统一发放或统一管理,而非以现金形式普遍发放给职工个人自行购买。
- 具有真实、合理的支出凭证:应取得合法有效的采购发票、发放记录、领用签收单等资料,能够证明支出真实发生、用途明确、数量合理。
- 不属于职工福利性质:若以“劳保”名义发放普通服装、购物卡、现金补贴等,且与劳动防护无直接关系,通常可能被认定为职工福利费或其他支出,而非劳动保护支出。
- 与岗位风险相匹配:用品的种类、数量和更换周期应与岗位风险程度、作业环境相适应,明显超出实际需要或普遍超标准发放的,可能存在被调整的风险。
因此,劳动保护用品能不能作为劳动保护支出,核心在于是否“因工作需要、属防护用品、按规定配备、凭证真实合理、非变相福利”。具体执行中还应结合现行税收政策、财务制度及单位内部管理规定判断。
如若转载,请注明出处:http://www.zqassa.com/product/15.html
更新时间:2026-10-26 14:26:39